商品房 从定义到置业,一份全面的理解指南
商品房,这个在中国房地产市场中占据绝对主导地位的词汇,对于许多人来说既熟悉又陌生。熟悉的是它几乎构成了我们居住选择的主要部分;陌生的是,其背后复杂的定义、分类、产权制度和发展脉络,并非所有人都能清晰道来。本文旨在提供一个关于商品房的全面理解框架。
我们需要厘清什么是商品房。简而言之,商品房是指由房地产开发经营企业,经政府批准,在依法取得的国有土地上开发建设的,建成后用于市场出售出租的房屋,包括住宅、商业用房以及其他建筑物。其核心特征在于“商品”二字,即它是为了市场交易而建造的,价格主要由市场供求关系决定,而非由政府定价或分配。
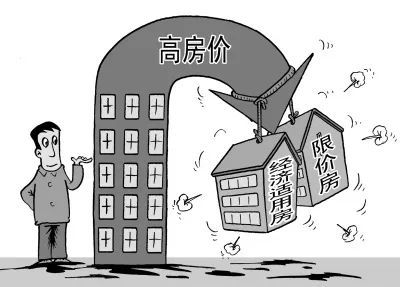
与之形成对比的是保障性住房,如经济适用房、公租房等,它们带有更强的社会福利和保障性质,在购买资格、转让条件等方面受到较多限制。而广义上的商品房可以进一步细分为:普通住宅(满足基本居住需求,通常面积和价格相对适中)、高档住宅(如别墅、高档公寓,面积大、品质高)、以及商业地产(如商铺、写字楼等)。它们在土地年限、税费标准、使用功能上有所不同。例如,普通住宅的土地使用年限通常为70年,而商业用地则多为40年或50年。
商品房的产生与发展,是中国住房制度改革的结果。在1998年之前,城市住房主要由国家和单位分配,即所谓的“福利分房”。随着国务院《关于进一步深化城镇住房制度改革加快住房建设的通知》的发布,延续了数十年的福利分房制度被正式取消,商品房市场开始真正起步。此后,商品房市场经历了一段高速发展期,成为推动经济增长的重要引擎,同时也深刻改变了城市的面貌和亿万家庭的居住条件。
当你决定购买一套商品房时,你所接触到的并非仅仅是开发商和房产中介。整个商品房交易链条上存在多个关键角色和制度。土地使用权是通过“招拍挂”(招标、拍卖、挂牌)方式从政府手中获取的,因此土地成本的变动会直接影响房价水平。开发商负责报建、施工、销售,需要取得《商品房预售许可证》才能进行预售,这是保障购房者权益的一道重要门槛。在交易环节,购房者需要与开发商签订《商品房买卖合同》,并办理网签备案。房屋交付后,还需要办理不动产权证书(过去是房产证和土地证),以确认物权。银行提供按揭贷款,住房公积金管理中心提供低息贷款,还有物业公司负责后续的管理服务。这些角色互相咬合,构成了商品房的完整生命周期。
对于普通家庭而言,购买商品房无疑是重大的经济决策。其核心价值不仅在于提供一个居住空间,还在于它作为家庭重要资产的属性(即通常所说的“房产保值增值”功能)、以及与之绑定的落户口、子女入学等公共服务权益。市场有起伏,购买商品房也面临风险。期房可能遭遇延期交付甚至烂尾,二手房可能面临产权纠纷或高额税费,这些都是真实存在的风险。因此,购房前的功课至关重要:核实开发商的资质和“五证”、了解清楚当地的限购与信贷政策、理性评估自身的还款能力,都是避险的基本原则。
回望过去,商品房扮演了中国城市化的重要载体;在“房住不炒”的定位和租购并举的住房制度下,商品房的角色也在悄然变化,正在更多地回归其居住属性。对于购房者来说,了解制度的来龙去脉、看清眼前的交易规则,才能在复杂的市场中做出更明智的选择。毕竟,房子不仅仅是钢筋水泥的堆砌,更是生活与安定的承载,这正是围绕“商品房”一词所延伸出来的终极意义。
如若转载,请注明出处:http://www.djyfdc.com/product/57.html
更新时间:2026-10-28 14:40:53